Inondation : son assurance refuse, il obtient 90 000 € après 5 ans
Un mur de soutènement détruit par une crue, un refus d'indemnisation, puis une victoire au tribunal : le parcours qui peut inspirer d'autres sinistrés.
Par  Mathieu Roussel
Publié le 16/11 à 15h02
4 min de lecture
Sommaire ▾
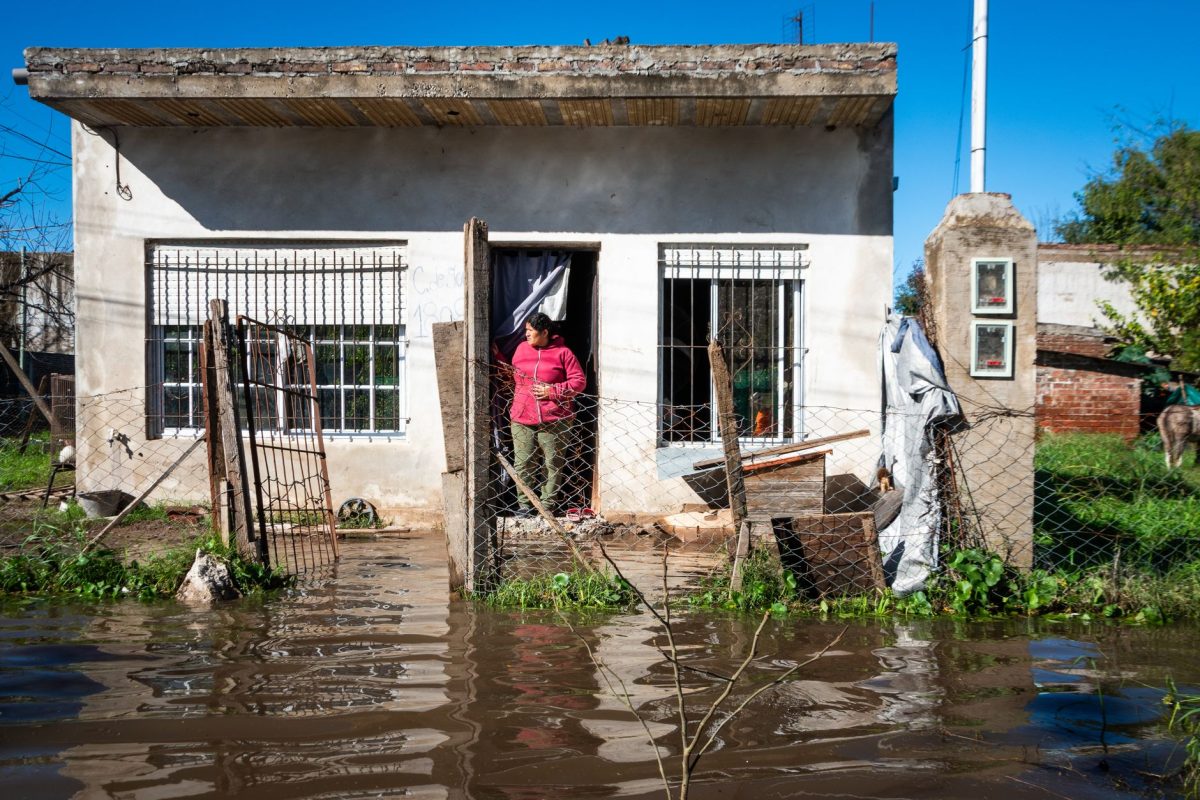
Après une inondation reconnue en catastrophe naturelle, une assurance peut refuser d’indemniser un sinistre en invoquant un défaut d’entretien ou une cause étrangère au sinistre. C’est exactement ce qui s’est joué dans le Cantal : un propriétaire a dû attendre cinq ans et saisir la justice pour obtenir réparation, selon Maison Travaux.
Le point de départ remonte à la crue de la Jordanne en 2021. Le mur de soutènement de la propriété a été ravagé par la montée des eaux. Le propriétaire déclare le sinistre, convaincu que sa garantie catastrophe naturelle allait jouer. Mais son assureur refuse catégoriquement de l’indemniser, estimant que les dégâts ne relevaient pas de la garantie souscrite. Cinq ans plus tard, la justice lui donne finalement raison et débouche sur une indemnisation supérieure à 90 000 €, rapporte Maison Travaux.
Pourquoi les assureurs refusent souvent ces sinistres
Le refus d’indemnisation après une catastrophe naturelle reconnue n’est pas rare. D’après les explications de Meilleurtaux sur ce type de litige, l’assureur peut contester la nature du dommage, son lien avec l’événement climatique, ou invoquer une clause d’exclusion de son contrat. Dans le cas d’un mur de soutènement, l’argument classique consiste à pointer un défaut d’entretien préexistant plutôt qu’un dommage directement causé par la crue.
Pour que la garantie catastrophe naturelle s’applique, l’événement doit avoir fait l’objet d’un arrêté interministériel publié au Journal officiel reconnaissant l’état de catastrophe naturelle sur la commune concernée. Une fois cet arrêté publié, l’assuré dispose d’un délai pour déclarer son sinistre, et l’assureur est en principe tenu d’indemniser, sauf à démontrer une exclusion précise et limitée prévue dans la police.
Le recours qui a permis de faire changer la décision
Face à un refus, plusieurs étapes permettent de contester la position de l’assureur. Selon les explications disponibles sur les démarches de contestation en matière de catastrophe naturelle, il s’agit d’abord d’obtenir le motif précis du refus inscrit dans le rapport d’expertise, puis de faire réaliser une contre-expertise technique capable de répondre point par point à l’argumentaire de l’assureur. Cette contre-expertise est l’élément central qui permet de documenter la cause réelle du sinistre et de peser dans la négociation.
Si le désaccord persiste après la contre-expertise, l’assuré peut saisir la médiation de l’assurance, une voie gratuite qui a l’avantage de suspendre les délais de prescription. C’est seulement en dernier recours, lorsque la discussion amiable échoue, que le dossier est porté devant le tribunal judiciaire du lieu de résidence. Dans l’affaire cantalienne, c’est précisément ce dossier technique construit pas à pas qui a permis de renverser le refus initial et d’obtenir une indemnisation à hauteur du préjudice réel.
Ce que ça change pour les propriétaires concernés
Ce dossier rappelle d’abord l’importance du délai : le point de départ de la prescription pour agir contre son assureur court à compter de la publication de l’arrêté de catastrophe naturelle. Au-delà de ce délai, le recours devient plus difficile, d’où l’intérêt d’agir rapidement dès qu’un refus est notifié plutôt que de laisser la situation s’enliser.
Il rappelle aussi qu’un refus d’assurance n’est jamais définitif. Un dossier technique solide, appuyé par une expertise indépendante, peut faire basculer une décision même après plusieurs années. Pour les propriétaires qui redoutent une facture d’assurance habitation de plus en plus lourde face à la multiplication des événements climatiques, mieux vaut d’ailleurs vérifier régulièrement l’étendue réelle de sa couverture : les tarifs d’assurance maison sont en hausse face aux événements climatiques, et cette hausse ne garantit pas toujours une meilleure prise en charge en cas de sinistre.
Les épisodes de tempêtes et d’inondations se multipliant sur le territoire, la question de la couverture réelle des contrats revient régulièrement. Un exemple proche concerne les dégâts liés aux intempéries d’octobre, où l’étendue de la prise en charge par les assurances a aussi fait débat, comme le montre l’article sur la manière dont l’assurance peut couvrir les dégâts d’octobre. Dans tous les cas, face à un refus jugé injustifié, la contre-expertise reste l’outil le plus efficace pour rouvrir le dossier et faire valoir ses droits.
Cet article vous a aidé ?
Une question sur cet article ?
Une situation particulière, une information à corriger ou à compléter : la rédaction lit tous les messages.
Écrire à la rédaction →